Conteúdo aplicado ao desenvolvimento de seu negócio.
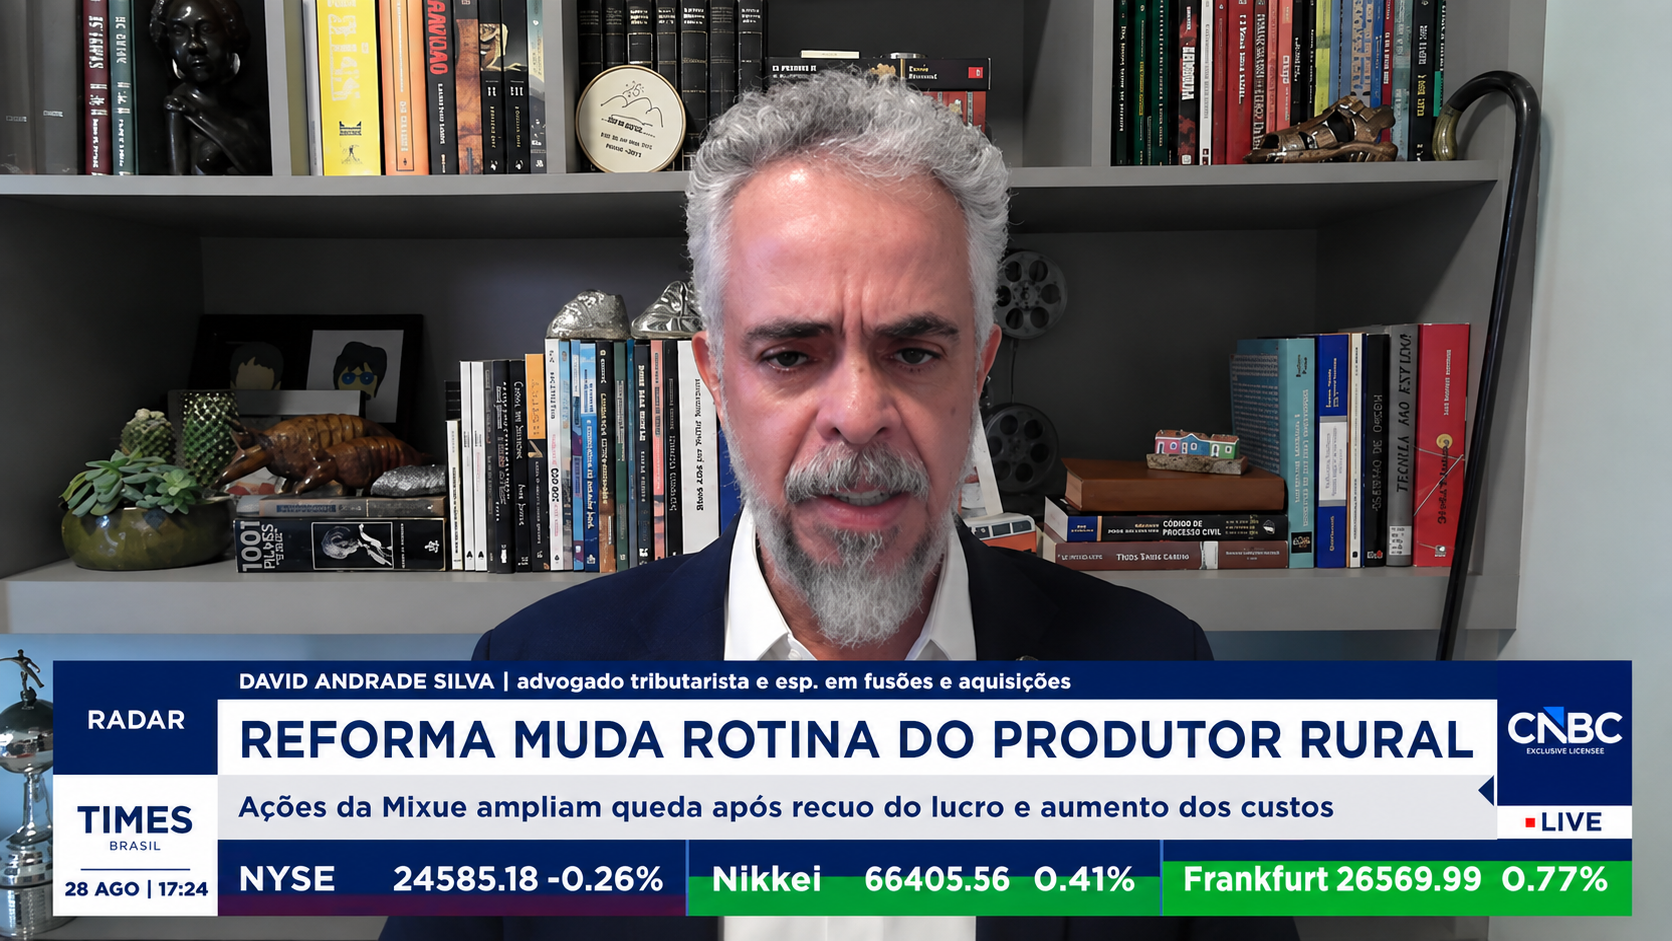
No Times Brasil, David Andrade Silva analisa o impacto da Reforma Tributária para o Agronegócio
A Reforma Tributária já começa a impactar a rotina do produtor rural. Em entrevista ao programa Radar, da Times Brasil, David Andrade Silva, tributarista e fundador da Andrade Silva Advogados, analisou as principais mudanças que deverão ser observadas pelo setor.
STJ decide que ICMS-Difal não integra base de cálculo do PIS e da Cofins
A Primeira Seção do Superior Tribunal de Justiça (STJ) decidiu que o diferencial de alíquotas do ICMS (ICMS-Difal) não deve ser incluído na base de cálculo do PIS e da Cofins. O julgamento ocorreu sob o rito dos recursos repetitivos, no Tema 1.372, e deverá orientar os tribunais de todo o país na análise de casos semelhantes.

STF suspende julgamento sobre correção de Depósitos Judiciais: entenda a discussão entre Selic e IPCA
O Supremo Tribunal Federal (STF) iniciou, em agosto, o julgamento da Ação Direta de Inconstitucionalidade (ADI) nº 7.905, que discute a alteração dos critérios de atualização dos depósitos judiciais e administrativos envolvendo tributos federais.
Resolução CGIBS nº 14/2026 sinaliza alíquota conjunta de 27,91% para IBS e CBS
A Resolução CGIBS nº 14, publicada em 29 de julho de 2026, teve como objetivo formal estimar a arrecadação do IBS para 2027 e definir a parcela que poderá financiar o Comitê Gestor. Ainda assim, a metodologia de cálculo trouxe um dado relevante para empresas e investidores, já que o documento trabalha com uma alíquota padrão conjunta de IBS e CBS de 27,91%, valor próximo de 28%.
IBS, CBS e o ano de 2026. O que a Orientação Técnica CFC nº 1/2026 muda na rotina contábil das empresas
O Conselho Federal de Contabilidade publicou um guia para ajudar os profissionais da área a lidar com um desafio criado pela Reforma Tributária. Como registrar, na contabilidade do dia a dia, tributos que funcionam de um jeito diferente do que o ICMS, o ISS, o PIS e a Cofins ensinaram até aqui.
Os artigos 57 e 238 da Lei Complementar 214 de 2025 e o crédito de IBS e CBS sobre planos de assistência à saúde
A Emenda Constitucional 132 de 2023 deu início à Reforma Tributária do consumo, posteriormente regulamentada pela Lei Complementar 214 de 2025. Uma das principais promessas dessa reforma é a não cumulatividade plena do IBS e da CBS, também conhecida como crédito financeiro amplo. Isso significa que, como regra, toda aquisição de bem ou serviço realizada pelo contribuinte gera direito a crédito, exceto quando houver vedação expressa prevista em lei complementar.
A inclusão dos novos tributos em Nota Fiscal
A Reforma Tributária entrou definitivamente na rotina das empresas. A partir desta nova etapa da implementação, os contribuintes passam a conviver com uma obrigação que, embora ainda não represente recolhimento efetivo dos novos tributos, exige adaptação imediata dos processos internos: a inclusão da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços) nas notas fiscais eletrônicas.
Edital PGFN nº 06/2026: nova transação tributária permite descontos de até 70% para débitos inscritos em dívida ativa da união
A Procuradoria-Geral da Fazenda Nacional (PGFN) publicou o Edital nº 06/2026, abrindo nova oportunidade para regularização de débitos inscritos em Dívida Ativa da União de até R$ 45 milhões. Esta é a terceira edição consecutiva da transação por adesão promovida pela PGFN, consolidando a transação tributária como importante instrumento de regularização fiscal para pessoas físicas e jurídicas com passivos perante a União.
O STF confunde restituição com compensação tributária e ameaça décadas de segurança jurídica
Sobre a suspensão, por pedido de vista do Ministro Dias Toffoli, do julgamento dos embargos de divergência no ARE 1.525.254 e a equivocada extensão do Tema 1.262 ao direito à compensação tributária reconhecido em mandado de segurança
RET/TTS de Minas Gerais pode impactar a tributação federal das empresas?
O Tribunal Regional Federal da 6ª Região admitiu Incidente de Assunção de Competência (IAC) para uniformizar um dos temas tributários mais relevantes atualmente para empresas estabelecidas em Minas Gerais: a natureza jurídica do Tratamento Tributário Setorial (RET/TTS) concedido pelo Estado.
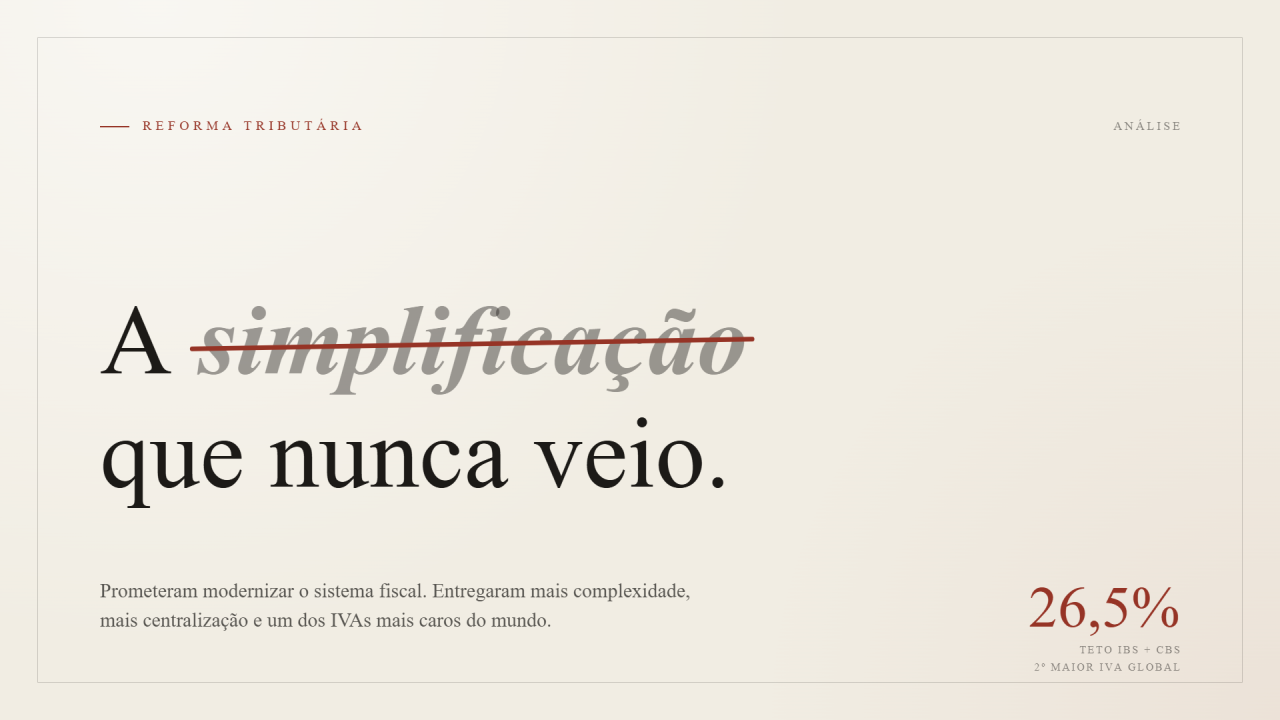
O custo que o Brasil paga por gastar o que não tem
Fala-se da Reforma Tributária como o grande marco modernizador do sistema fiscal brasileiro. Na prática, o que se entregou foi outra coisa: mais complexidade, mais centralização e uma carga tributária que pode colocar o Brasil entre os dois maiores IVAs do planeta.
O custo que o Brasil paga por gastar o que não tem
Na quarta-feira, 17 de junho de 2026, o Comitê de Política Monetária do Banco Central do Brasil (Copom) anuncia sua decisão sobre a taxa básica de juros - a Selic, atualmente fixada em 14,50% ao ano. O que deveria ser uma reunião de rotina tornou-se, nas últimas semanas, um dos eventos mais tensos do calendário econômico nacional.
A expectativa majoritária do mercado continua sendo um novo corte de 0,25 ponto percentual, que levaria a Selic a 14,25% ao ano. Contudo, a piora expressiva das perspectivas inflacionárias e a deterioração do cenário fiscal abriram espaço real para uma surpresa: a manutenção da taxa, encerrando prematuramente o ciclo de afrouxamento.
Holding imobiliária no lucro presumido: economia fiscal ou risco milionário?
O recente Acórdão nº 1302-007.901 do CARF recolocou em evidência uma discussão relevante para holdings patrimoniais e empresas imobiliárias: a venda de imóveis por sociedades optantes pelo lucro presumido deve ser tributada como receita operacional ou como ganho de capital?
Nova decisão do STJ reduz riscos de responsabilização patrimonial de sócios
O Superior Tribunal de Justiça (STJ) proferiu uma decisão com potencial de reduzir significativamente a insegurança jurídica enfrentada por sócios e administradores de empresas em processos de cobrança e execução. A Corte reforçou que a mera inexistência de bens da empresa ou o encerramento irregular de suas atividades não autorizam, por si sós, o bloqueio do patrimônio pessoal dos sócios. Para que haja a chamada desconsideração da personalidade jurídica, continua sendo indispensável a demonstração efetiva de abuso da personalidade jurídica, caracterizado por desvio de finalidade ou confusão patrimonial, conforme prevê o artigo 50 do Código Civil.
Receita Federal indica que não aplicará multas em 2026 por falhas no destaque do IBS e da CBS em notas fiscais
A Receita Federal sinalizou que adotará uma postura orientadora durante o ano de testes da reforma tributária, especialmente quanto à indicação do IBS e da CBS nas notas fiscais em 2026.
Prefeitura de São Paulo reabre programa para regularização de débitos inscritos em Dívida Ativa
A Prefeitura de São Paulo reabriu o Programa #FiqueEmDia, que permite a regularização de débitos inscritos em Dívida Ativa municipal com descontos que podem chegar a 95% sobre juros e multas para pagamento à vista.
A reforma esquecida: como o IVA dual pode multiplicar o contencioso que se prometeu reduzir
O Supremo Tribunal Federal informa que irá coordenar o debate acerca do tratamento dos litígios envolvendo IBS e CBS expondo, sem rodeios, uma falha estrutural da reforma tributária. Enquanto se celebrou a unificação dos tributos sobre o consumo, ninguém parou para perguntar o óbvio: quem, afinal, vai julgar as disputas sobre esses dois novos tributos, projetados para funcionar de forma gêmea, mas alocados em ramos distintos do Poder Judiciário?
STJ: creditamento de PIS/Cofins sobre insumos adquiridos sem tributação
A 2ª Turma do STJ, no REsp nº 2.165.276/RS, reconheceu o direito ao creditamento de PIS/Cofins sobre insumo adquirido sob regime de suspensão (no caso, soja em grão, art. 29 da Lei 12.865/13), afastando a tese fazendária de que a ausência de recolhimento na entrada impediria a apuração de crédito. O critério decisivo não é o pagamento na aquisição, mas a tributação na saída: havendo incidência das contribuições na etapa subsequente, o crédito é devido, sob pena de violação à não cumulatividade. Determinou-se, ainda, a correção dos créditos pela taxa Selic, desde a data em que poderiam ter sido utilizados.
STF leva ao plenário físico a incidência de PIS e Cofins sobre atos de cooperativas com terceiros
O ministro Gilmar Mendes pediu destaque e retirou do plenário virtual o julgamento do Tema 536, que discute a incidência de PIS, Cofins e CSLL sobre os atos praticados por cooperativas prestadoras de serviços com terceiros não associados. Com o destaque, o placar formado no ambiente virtual foi zerado, reiniciando-se o julgamento no plenário físico, preservando-se apenas o voto do relator, ministro Luís Roberto Barroso (atualmente aposentado).
STJ retoma julgamento sobre a modulação no caso do “teto” do Sistema S
Nesta quarta-feira (3/6), o Superior Tribunal de Justiça (STJ) deve retomar a análise da modulação dos efeitos da decisão que afastou o limite de 20 salários-mínimos como base de cálculo das contribuições ao Sistema S.
Preenchimento dos campos IBS e CBS nos documentos fiscais será obrigatório a partir de agosto/2026
A implementação operacional da Reforma Tributária do Consumo acaba de entrar em uma nova fase crítica para as empresas brasileiras. A publicação da NT-IBSCBS-2026 consolida um marco que tende a impactar diretamente faturamento, emissão fiscal, compliance tributário e continuidade operacional: a obrigatoriedade técnica do preenchimento dos campos IBS e CBS nos documentos fiscais eletrônicos a partir de 03 de agosto de 2026.
Lista que continuarão a ser tributados pelo IPI deverá ser publicada pelo Governo
A possível publicação, pelo governo federal, da lista de produtos que continuarão sujeitos ao IPI marca uma etapa sensível da transição da reforma tributária. Embora o novo sistema caminhe para substituir tributos sobre o consumo por CBS, IBS e Imposto Seletivo, o IPI não desaparecerá por completo de imediato.
Receita Federal amplia uso de prejuízo fiscal e base negativa da CSLL em transações tributárias
A Receita Federal publicou a Portaria RFB nº 676/2026, alterando as regras aplicáveis às transações tributárias no âmbito administrativo fiscal. A nova norma passa a permitir expressamente que créditos decorrentes de prejuízo fiscal e de base de cálculo negativa da CSLL sejam utilizados não apenas para amortizar multas, juros e encargos legais, mas também o valor principal do crédito tributário transacionado.
Decreto da CBS: riscos, oportunidades e o que sua empresa precisa fazer agora
O Decreto nº 12.955/2026, publicado em 30 de abril de 2026, representa um dos marcos operacionais mais relevantes da reforma tributária brasileira ao regulamentar a Contribuição sobre Bens e Serviços (CBS), instituída pela Lei Complementar nº 214/2025. Trata-se de um avanço significativo na consolidação do novo modelo de tributação sobre o consumo, com impactos diretos na estrutura de custos, precificação, compliance e governança tributária das empresas.
Devedores contumazes: Receita Federal iniciou as notificações ainda em abril — sua empresa precisa agir agora
A partir deste mês, a Receita Federal deve deflagrar a notificação formal de contribuintes enquadrados como devedores contumazes. O prazo para resposta é de apenas 30 dias. Empresas que permanecerem inertes terão o CNPJ considerado inapto.
Reforma Tributária Acende Alerta: Empresas Correm Risco de Perder Valor com Créditos de ICMS
O sistema de ICMS sempre conviveu com uma distorção estrutural. Embora a Constituição assegure a não cumulatividade, na prática milhares de empresas acumulam créditos que não conseguem utilizar ou recuperar. Esse fenômeno ganha ainda mais relevância com a reforma tributária, que prevê a extinção gradual do imposto até 2033 e sua substituição pelo IBS.
Simples Nacional na Reforma Tributária: novos prazos e decisões estratégicas para 2027
A Resolução CGSN nº 186/2026 trouxe definições objetivas sobre os prazos e condições para a opção pelo Simples Nacional no ano-calendário de 2027, já considerando o novo contexto da reforma tributária do consumo. A principal mudança está na antecipação do período de opção, que deverá ocorrer entre 1º e 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027. Trata-se de uma alteração relevante em relação à sistemática tradicional, exigindo que empresas se organizem com maior antecedência para tomada de decisão.
Holding obtém decisão que afasta ITBI na integralização de imóveis ao capital social
A 1ª Vara da Fazenda Pública de Salvador concedeu liminar a uma holding patrimonial para afastar a cobrança de ITBI sobre a integralização de imóvel ao capital social.
A limitação do uso de Créditos Tributários reconhecidos judicialmente
A compensação de créditos tributários reconhecidos judicialmente continua sendo um direito das empresas, mas a forma de utilização mudou de maneira relevante.
O Código de Defesa do Contribuinte protege ou pune?
Sancionada em 8 de janeiro de 2026, a Lei Complementar no 225/2026 institui o Código de Defesa do Contribuinte, a primeira norma nacional a sistematizar a relação jurídica entre contribuintes e a administração tributária, no âmbito de todos os entes federativos. A lei se estrutura em três eixos: a consolidação de direitos e garantias do contribuinte, a criação da figura do devedor contumaz e a instituição de programas de conformidade tributária.