Conteúdo aplicado ao desenvolvimento de seu negócio.
Prefeitura de São Paulo reabre programa para regularização de débitos inscritos em Dívida Ativa
A Prefeitura de São Paulo reabriu o Programa #FiqueEmDia, que permite a regularização de débitos inscritos em Dívida Ativa municipal com descontos que podem chegar a 95% sobre juros e multas para pagamento à vista.
STJ: creditamento de PIS/Cofins sobre insumos adquiridos sem tributação
A 2ª Turma do STJ, no REsp nº 2.165.276/RS, reconheceu o direito ao creditamento de PIS/Cofins sobre insumo adquirido sob regime de suspensão (no caso, soja em grão, art. 29 da Lei 12.865/13), afastando a tese fazendária de que a ausência de recolhimento na entrada impediria a apuração de crédito. O critério decisivo não é o pagamento na aquisição, mas a tributação na saída: havendo incidência das contribuições na etapa subsequente, o crédito é devido, sob pena de violação à não cumulatividade. Determinou-se, ainda, a correção dos créditos pela taxa Selic, desde a data em que poderiam ter sido utilizados.
STF leva ao plenário físico a incidência de PIS e Cofins sobre atos de cooperativas com terceiros
O ministro Gilmar Mendes pediu destaque e retirou do plenário virtual o julgamento do Tema 536, que discute a incidência de PIS, Cofins e CSLL sobre os atos praticados por cooperativas prestadoras de serviços com terceiros não associados. Com o destaque, o placar formado no ambiente virtual foi zerado, reiniciando-se o julgamento no plenário físico, preservando-se apenas o voto do relator, ministro Luís Roberto Barroso (atualmente aposentado).
STJ retoma julgamento sobre a modulação no caso do “teto” do Sistema S
Nesta quarta-feira (3/6), o Superior Tribunal de Justiça (STJ) deve retomar a análise da modulação dos efeitos da decisão que afastou o limite de 20 salários-mínimos como base de cálculo das contribuições ao Sistema S.
TST altera entendimento sobre estabilidade da gestante em contratos temporários
O Pleno do Tribunal Superior do Trabalho decidiu alterar seu entendimento jurisprudencial para reconhecer o direito à estabilidade provisória da gestante também nos contratos de trabalho temporário regidos pela Lei nº 6.019/1974.
Renegociação de dívidas rurais avança no Congresso e pode aliviar crise do agro
A Comissão de Assuntos Econômicos do Senado (CAE) aprovou, em 27 de maio de 2026, o Projeto de Lei nº 5.122/2023, que cria um programa de renegociação de dívidas rurais. A proposta avançou mesmo sem consenso com o Ministério da Fazenda e agora seguirá para votação no Plenário do Senado, antes de retornar à Câmara dos Deputados.
Preenchimento dos campos IBS e CBS nos documentos fiscais será obrigatório a partir de agosto/2026
A implementação operacional da Reforma Tributária do Consumo acaba de entrar em uma nova fase crítica para as empresas brasileiras. A publicação da NT-IBSCBS-2026 consolida um marco que tende a impactar diretamente faturamento, emissão fiscal, compliance tributário e continuidade operacional: a obrigatoriedade técnica do preenchimento dos campos IBS e CBS nos documentos fiscais eletrônicos a partir de 03 de agosto de 2026.
Lista que continuarão a ser tributados pelo IPI deverá ser publicada pelo Governo
A possível publicação, pelo governo federal, da lista de produtos que continuarão sujeitos ao IPI marca uma etapa sensível da transição da reforma tributária. Embora o novo sistema caminhe para substituir tributos sobre o consumo por CBS, IBS e Imposto Seletivo, o IPI não desaparecerá por completo de imediato.
STJ estabelece limites para cláusulas em plano de Recuperação Judicial
A 3ª Turma do Superior Tribunal de Justiça (STJ) decidiu que é válida a cláusula de plano de recuperação judicial que limita créditos trabalhistas a 150 salários-mínimos, desde que exista previsão expressa no plano proposto aos credores e aprovação pela classe de credores trabalhistas. Por outro lado, o Tribunal considerou inválida a chamada cláusula de “período de cura”, mecanismo utilizado para conceder prazo adicional à empresa antes da decretação da falência em caso de descumprimento das obrigações contidas no plano aprovado.
INSS anuncia sistema para consulta de afastamentos pelo empregador a partir de 15 de maio
A recente iniciativa do Instituto Nacional do Seguro Social (INSS) de lançar o sistema “INSS Empresa” marca um avanço relevante na relação entre empregadores e a gestão de afastamentos previdenciários.
Ativos de empresas em crise: por que investidores estão olhando para este mercado?
Recentemente, Donald Trump sinalizou a possibilidade de apoiar financeiramente a Spirit Airlines, que enfrenta um novo processo de insolvência. A proposta envolveria um aporte de cerca de US$ 2,5 bilhões para manter a operação, preservar empregos e permitir a retomada das atividades.
Receita Federal amplia uso de prejuízo fiscal e base negativa da CSLL em transações tributárias
A Receita Federal publicou a Portaria RFB nº 676/2026, alterando as regras aplicáveis às transações tributárias no âmbito administrativo fiscal. A nova norma passa a permitir expressamente que créditos decorrentes de prejuízo fiscal e de base de cálculo negativa da CSLL sejam utilizados não apenas para amortizar multas, juros e encargos legais, mas também o valor principal do crédito tributário transacionado.

Adicional de Periculosidade para Motociclistas: obrigatório a partir de abril de 2026
A partir de 03 de abril de 2026, entrou em vigor a regulamentação que tornou obrigatório o pagamento do adicional de periculosidade de 30% aos trabalhadores celetistas que utilizam motocicleta como ferramenta habitual de trabalho. A medida decorre da Portaria MTE nº 2.021/2025, que regulamentou o art. 193, §4º, da CLT e incluiu a atividade no Anexo V da NR-16.
Decreto da CBS: riscos, oportunidades e o que sua empresa precisa fazer agora
O Decreto nº 12.955/2026, publicado em 30 de abril de 2026, representa um dos marcos operacionais mais relevantes da reforma tributária brasileira ao regulamentar a Contribuição sobre Bens e Serviços (CBS), instituída pela Lei Complementar nº 214/2025. Trata-se de um avanço significativo na consolidação do novo modelo de tributação sobre o consumo, com impactos diretos na estrutura de custos, precificação, compliance e governança tributária das empresas.
Devedores contumazes: Receita Federal iniciou as notificações ainda em abril — sua empresa precisa agir agora
A partir deste mês, a Receita Federal deve deflagrar a notificação formal de contribuintes enquadrados como devedores contumazes. O prazo para resposta é de apenas 30 dias. Empresas que permanecerem inertes terão o CNPJ considerado inapto.
Reforma Tributária Acende Alerta: Empresas Correm Risco de Perder Valor com Créditos de ICMS
O sistema de ICMS sempre conviveu com uma distorção estrutural. Embora a Constituição assegure a não cumulatividade, na prática milhares de empresas acumulam créditos que não conseguem utilizar ou recuperar. Esse fenômeno ganha ainda mais relevância com a reforma tributária, que prevê a extinção gradual do imposto até 2033 e sua substituição pelo IBS.
Simples Nacional na Reforma Tributária: novos prazos e decisões estratégicas para 2027
A Resolução CGSN nº 186/2026 trouxe definições objetivas sobre os prazos e condições para a opção pelo Simples Nacional no ano-calendário de 2027, já considerando o novo contexto da reforma tributária do consumo. A principal mudança está na antecipação do período de opção, que deverá ocorrer entre 1º e 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027. Trata-se de uma alteração relevante em relação à sistemática tradicional, exigindo que empresas se organizem com maior antecedência para tomada de decisão.

Governo encaminha projeto de lei emergencial ao Congresso Nacional propondo escala 5x2
O governo federal encaminhou ao Congresso Nacional, em regime de urgência, um projeto de lei que propõe o fim da escala de trabalho 6x1. Paralelamente, já se encontra em tramitação no Congresso uma Proposta de Emenda à Constituição (PEC) que trata do mesmo tema. A iniciativa do governo com o envio de um projeto de lei, contudo, indica a intenção de conferir maior celeridade à discussão e eventual aprovação da matéria.

ITCD progressivo em Minas Gerais: a emenda de 2026 que muda o custo da herança e da doação
O planejamento sucessório em Minas Gerais entrou em uma nova fase. A emenda apresentada em 2026 ao PL 2881/2024 introduz alíquotas progressivas para o ITCD — o imposto estadual sobre heranças e doações — em cumprimento à obrigação imposta pela Emenda Constitucional 132/2023, que tornou a progressividade do tributo mandatória para todos os estados. Quem ainda não revisou sua estrutura patrimonial à luz dessa mudança está operando com um risco tributário crescente e subestimado.
Holding obtém decisão que afasta ITBI na integralização de imóveis ao capital social
A 1ª Vara da Fazenda Pública de Salvador concedeu liminar a uma holding patrimonial para afastar a cobrança de ITBI sobre a integralização de imóvel ao capital social.

Nova lei obriga empresas a informar sobre vacinação e prevenção de doenças: o que muda na prática?
No dia 02 de abril de 2026 foi publicada nova Lei que aponta a obrigatoriedade de informar aos funcionários sobre campanhas de vacinações e conscientização de doenças.
A limitação do uso de Créditos Tributários reconhecidos judicialmente
A compensação de créditos tributários reconhecidos judicialmente continua sendo um direito das empresas, mas a forma de utilização mudou de maneira relevante.
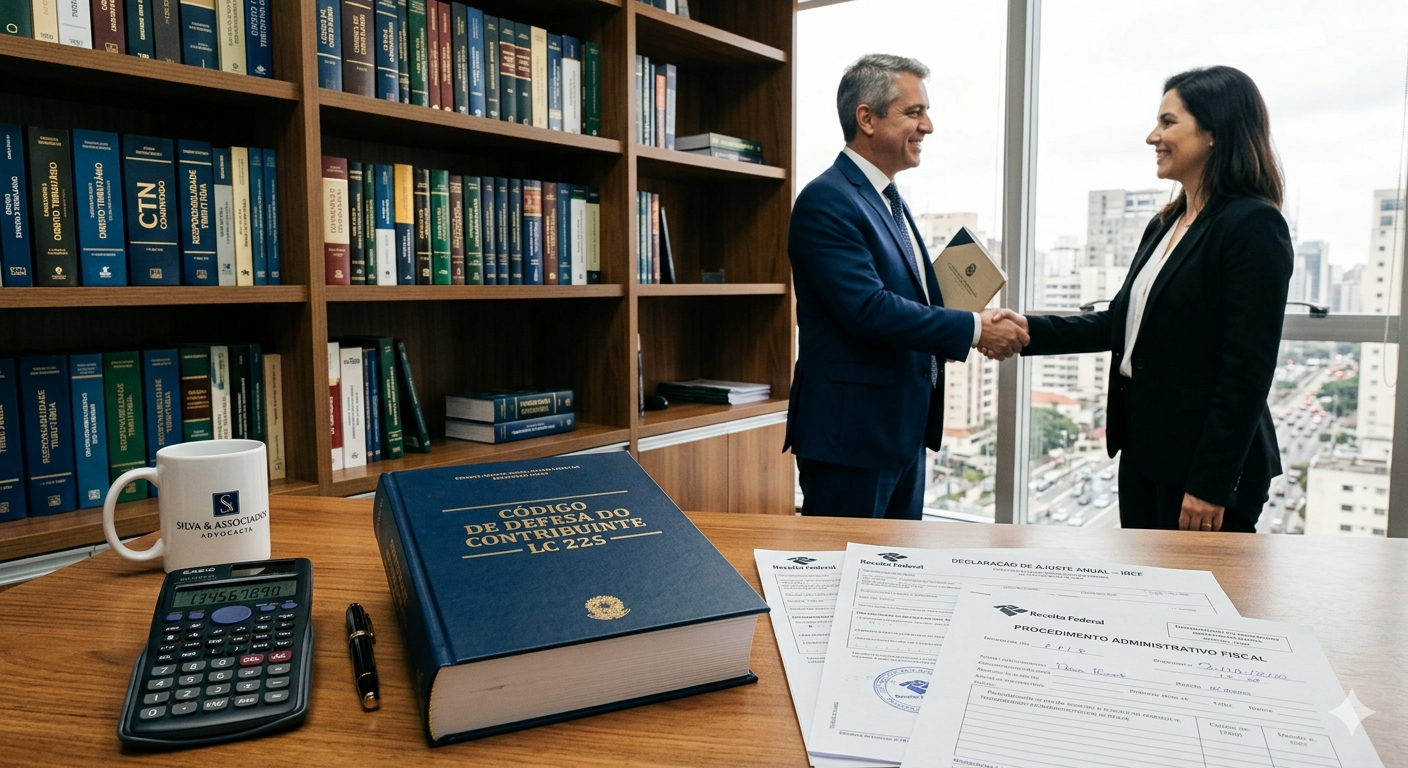
O Código de Defesa do Contribuinte protege ou pune?
Sancionada em 8 de janeiro de 2026, a Lei Complementar no 225/2026 institui o Código de Defesa do Contribuinte, a primeira norma nacional a sistematizar a relação jurídica entre contribuintes e a administração tributária, no âmbito de todos os entes federativos. A lei se estrutura em três eixos: a consolidação de direitos e garantias do contribuinte, a criação da figura do devedor contumaz e a instituição de programas de conformidade tributária.
STF cassa decisão da justiça do trabalho e protege patrimônio de sócios de empresa em Recuperação Judicial
Nesse mês, o Supremo Tribunal Federal proferiu decisão relevante ao cassar entendimento da Justiça do Trabalho que autorizava a desconsideração da personalidade jurídica para atingir bens particulares de sócios de empresa em recuperação judicial. A decisão reforça que medidas dessa natureza devem ser analisadas no âmbito do juízo da recuperação judicial, responsável por concentrar os atos que impactam o patrimônio da empresa e de seus sócios.
Possibilidade de aproveitamento de créditos de PIS e COFINS sobre algumas despesas com pessoal
A recente discussão sobre a possibilidade de aproveitamento de créditos de PIS e Cofins sobre despesas com pessoal reacende um tema sensível para empresas no regime de Lucro Real: até onde vai o conceito de insumo no regime não cumulativo. A controvérsia ganha relevância porque envolve despesas recorrentes e significativas, como alimentação, assistência médica, uniformes e outros benefícios previstos em convenções coletivas ou exigidos por normas legais e regulatórias.
Créditos extemporâneos de PIS e COFINS e EFD Contribuições retificadora
A recente decisão do Conselho Administrativo de Recursos Fiscais que afastou a exigência de EFD-Contribuições retificadora como condição para o aproveitamento de créditos extemporâneos de PIS e COFINS traz uma sinalização relevante para o ambiente de compliance tributário das empresas no regime não cumulativo. O ponto central não é apenas procedimental. Trata-se de uma mudança de eixo: da prevalência da formalidade acessória para a valorização da materialidade do direito creditório.
Receita Federal amplia a lista de benefícios tributários que não serão atingidos pela redução linear de 10%
A Receita Federal ampliou e consolidou a lista de benefícios tributários que ficam fora da redução linear de 10% prevista na Lei Complementar nº 224/2025. A medida, formalizada por meio da nova Instrução Normativa RFB nº 2.307/2026, traz maior clareza sobre quais incentivos fiscais permanecem integralmente preservados e quais continuam sujeitos ao redutor instituído como mecanismo de ajuste fiscal.
Dívida tributária reiterada pode ser impeditivo para Recuperação Judicial
As medidas previstas na Lei Complementar nº 225, de 2026, que criou o Código de Defesa do Contribuinte, e na Lei de Transações Tributárias nº 13.988 de 2020) trouxe mudanças relevantes para empresas com dívidas tributárias. A nova norma estabelece que o chamado “devedor contumaz”, aquele que possui inadimplência fiscal considerada substancial, reiterada e sem justificativa, poderá ficar impedido de pedir recuperação judicial e de negociar débitos com a União por meio de transações tributárias. Além disso, poderá até mesmo ser alvo de pedido de falência pela Fazenda Pública.
Contratos de locação e seus impactos na recuperação judicial
A 28ª Câmara de Direito Privado do Tribunal de Justiça do Estado de São Paulo, em decisão proferida nos autos do processo nº 2164437-53.2025.8.26.0000, entendeu que, em contratos de locação, as parcelas mensais posteriores ao início da Recuperação Judicial se enquadram como créditos extraconcursais, ou seja, podem ser exigíveis e não estão sujeitas à inclusão no procedimento recuperacional, enquadrando-se como obrigações correntes.
Sociedades limitadas e debêntures: uma mudança relevante na arquitetura de capital das empresas
A possibilidade de sociedades limitadas emitirem debêntures sempre foi tratada como uma questão controversa no direito societário brasileiro. Historicamente, esse instrumento esteve associado às sociedades anônimas, em razão da disciplina prevista na Lei nº 6.404/1976. No entanto, a evolução regulatória e o recente posicionamento institucional do Departamento Nacional de Registro Empresarial e Integração indicam uma mudança relevante no ambiente jurídico.