Conteúdo aplicado ao desenvolvimento de seu negócio.
Sincomércio Divinópolis promove palestra gratuita sobre os impactos da Reforma Tributária no planejamento patrimonial e societário
O Sindicato do Comércio Varejista de Divinópolis – Sincomércio promove a palestra “Impacto da Reforma Tributária nos Planejamentos Patrimoniais e Societários”. O evento é gratuito e será realizado no Senac Divinópolis – localizado na Avenida Antônio Olímpio de Morais, 293, Centro – no dia 13 de agosto, às 19h.
Resolução CGIBS nº 14/2026 sinaliza alíquota conjunta de 27,91% para IBS e CBS
A Resolução CGIBS nº 14, publicada em 29 de julho de 2026, teve como objetivo formal estimar a arrecadação do IBS para 2027 e definir a parcela que poderá financiar o Comitê Gestor. Ainda assim, a metodologia de cálculo trouxe um dado relevante para empresas e investidores, já que o documento trabalha com uma alíquota padrão conjunta de IBS e CBS de 27,91%, valor próximo de 28%.
Menos negócios, mais dinheiro: o que a estatística de M&A não está vendo
O ponto de partida é um par de números que, à primeira vista, não conversa entre si. O país registrou 593 operações no semestre, queda de 35,3% na comparação anual, e movimentou R$ 166,85 bilhões, alta de 3,4%[2]. Menos negócios e mais dinheiro.
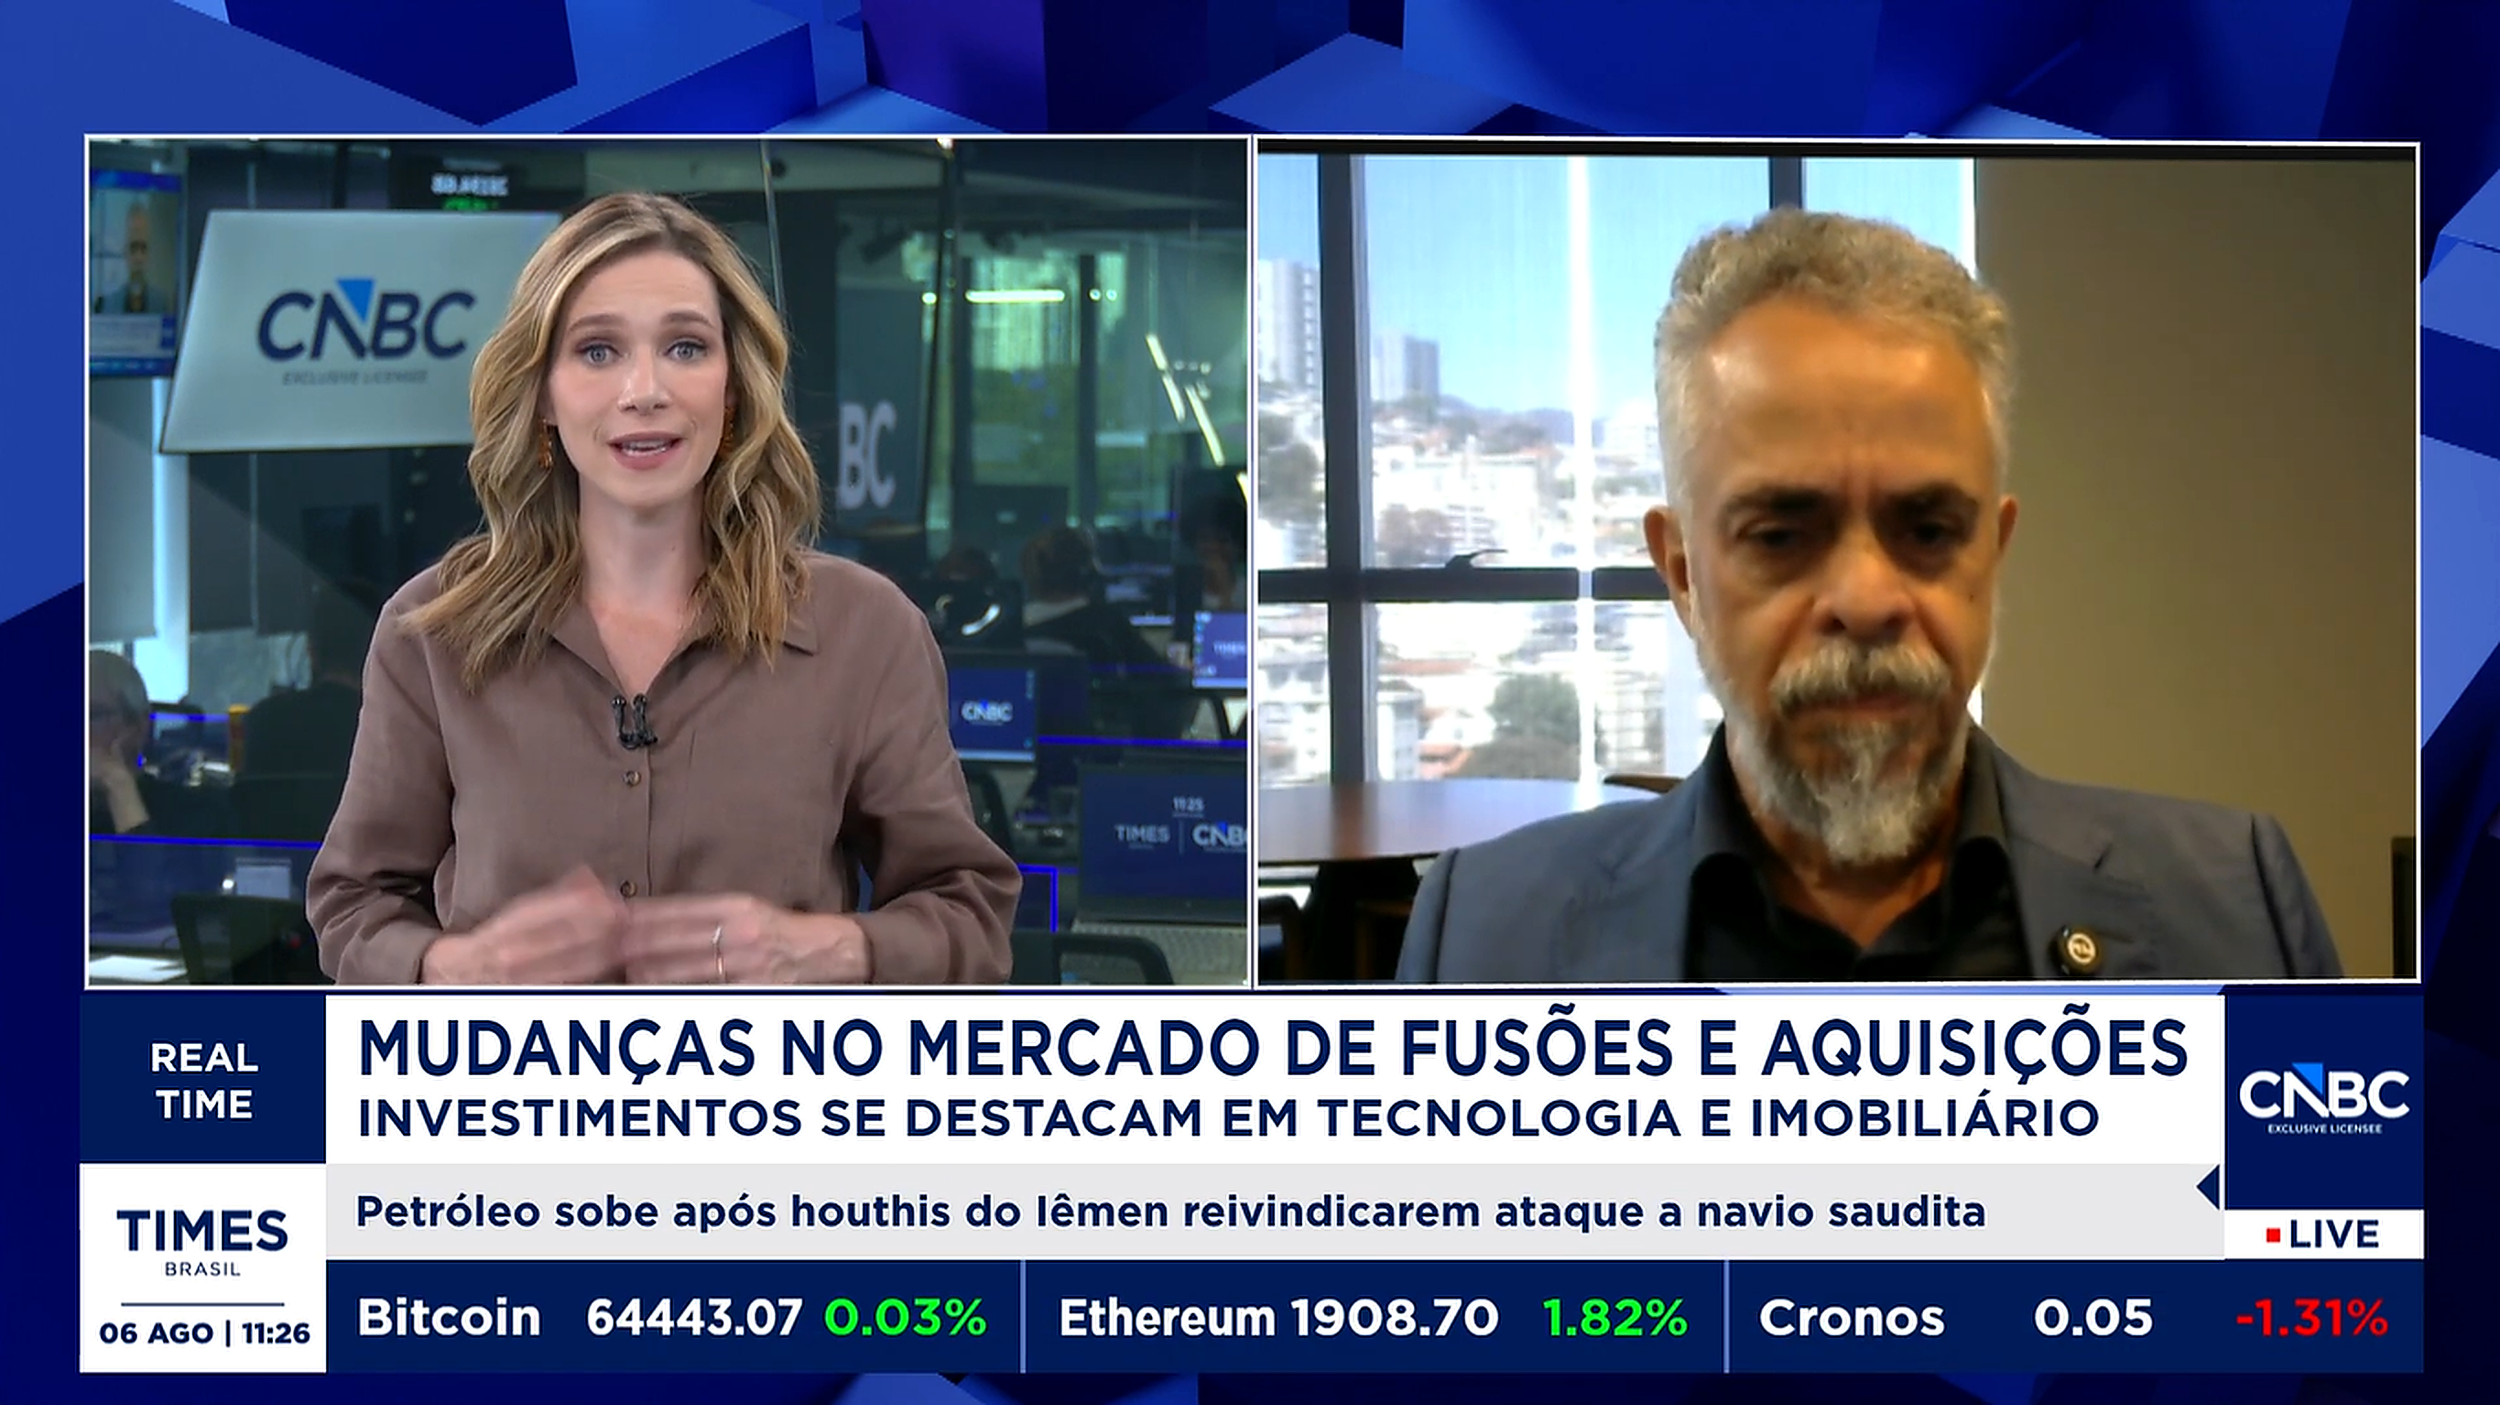
No Times Brasil, David Andrade Silva comenta cenário do mercado de fusões e aquisições
Em entrevista ao programa Real Time, do Times Brasil, David Andrade Silva, fundador da Andrade Silva Advogados, analisou o comportamento do mercado brasileiro de fusões e aquisições (M&A), que apresentou crescimento no valor movimentado, apesar da redução no número de transações.
IBS, CBS e o ano de 2026. O que a Orientação Técnica CFC nº 1/2026 muda na rotina contábil das empresas
O Conselho Federal de Contabilidade publicou um guia para ajudar os profissionais da área a lidar com um desafio criado pela Reforma Tributária. Como registrar, na contabilidade do dia a dia, tributos que funcionam de um jeito diferente do que o ICMS, o ISS, o PIS e a Cofins ensinaram até aqui.
No UOL Economia, Rodrigo Macedo analisa os reflexos da recuperação da Raízen para o ambiente de negócios
A Raízen, empresa que administra os postos de combustível Shell no Brasil, conseguiu homologar seu plano de recuperação extrajudicial na Terceira Vara de Falências e Recuperações Judiciais de São Paulo. O veredito abre espaço para a empresa renegociar uma dívida de R$ 61,4 bilhões.
NR-1 e riscos psicossociais: o empregador não é o fiador da felicidade alheia
A Portaria MTE nº 1.419/2024 alterou o capítulo 1.5 da NR-1 para incluir os fatores de risco psicossociais no Gerenciamento de Riscos Ocupacionais e, por consequência, no Programa de Gerenciamento de Riscos (PGR)[1]. A vigência, inicialmente marcada para maio de 2025, foi adiada pela Portaria MTE nº 765/2025, que converteu o intervalo seguinte em fase educativa[2]. Desde 26 de maio de 2026, a fase orientativa acabou e a inspeção do trabalho já pode autuar.
Os artigos 57 e 238 da Lei Complementar 214 de 2025 e o crédito de IBS e CBS sobre planos de assistência à saúde
A Emenda Constitucional 132 de 2023 deu início à Reforma Tributária do consumo, posteriormente regulamentada pela Lei Complementar 214 de 2025. Uma das principais promessas dessa reforma é a não cumulatividade plena do IBS e da CBS, também conhecida como crédito financeiro amplo. Isso significa que, como regra, toda aquisição de bem ou serviço realizada pelo contribuinte gera direito a crédito, exceto quando houver vedação expressa prevista em lei complementar.
Holding familiar às vésperas do divórcio não protege patrimônio: produz prova contra quem a constituiu
O Valor Econômico noticiou nesta segunda-feira o uso de holdings familiares em tentativas de fraude à partilha em processos de divórcio. Para quem atua diariamente com direito societário e planejamento patrimonial, a notícia não surpreende. Ela incomoda por outro motivo: cada estrutura montada com essa finalidade cobra um preço coletivo, pago justamente pelas famílias que fizeram a coisa certa.
Assédio Eleitoral e Relações de Trabalho: Cuidados Essenciais para Empregadores no Período Eleitoral
Recentemente, o Tribunal Regional do Trabalho da 3ª Região manteve a condenação de uma empresa ao pagamento de R$ 400 mil por danos morais coletivos em razão da prática de assédio eleitoral contra empregados durante as eleições presidenciais de 20221.
A inclusão dos novos tributos em Nota Fiscal
A Reforma Tributária entrou definitivamente na rotina das empresas. A partir desta nova etapa da implementação, os contribuintes passam a conviver com uma obrigação que, embora ainda não represente recolhimento efetivo dos novos tributos, exige adaptação imediata dos processos internos: a inclusão da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços) nas notas fiscais eletrônicas.
Dois pesos, duas medidas. A jurisprudência inventada pela IA, a sanção para a advocacia e a pedagogia para a magistratura
Em 8 de julho de 2026, o Órgão Especial do Tribunal de Justiça de São Paulo negou provimento a recurso e manteve o arquivamento de reclamação disciplinar apresentada pela OAB/SP contra magistrado que citou, em decisão judicial, precedentes jurisprudenciais inexistentes, gerados por ferramenta de inteligência artificial.
Medida Provisória nº 1.376/2026 cria oportunidade para renegociação de dívidas rurais
No dia 15 de julho de 2026, foi publicada a Medida Provisória nº 1.376/2026, que autoriza a criação de novas linhas de crédito para a renegociação de dívidas rurais. A medida busca apoiar produtores rurais e cooperativas afetados por eventos climáticos adversos e pela redução da renda agropecuária. As novas linhas poderão ser contratadas em até cento e vinte dias da publicação da MP, o que exige atenção dos interessados para verificar o enquadramento e reunir a documentação necessária dentro do prazo.
Duplicata escritural: o que muda para as empresas e por que pode facilitar o acesso ao crédito?
A duplicata escritural está prestes a transformar a forma como empresas negociam seus recebíveis no Brasil. Após a regulamentação pelo Banco Central, o novo modelo começa a ser implementado de forma gradual e substituirá um sistema ainda marcado por burocracia, custos elevados e maior exposição a fraudes. A expectativa é tornar as operações de crédito mais seguras, rápidas e competitivas.
STJ afasta presunção automática de fraude em venda de imóvel por sócio de empresa com dívida fiscal
O Superior Tribunal de Justiça concluiu o julgamento de Recurso Especial com um resultado que merece atenção de empresas, investidores e assessores jurídicos envolvidos em transações imobiliárias. Por maioria de três votos a dois, a 1ª Turma validou a venda de um imóvel realizada por sócio de empresa com dívida fiscal, em data anterior à sua inclusão formal no polo passivo da execução fiscal. A decisão estabelece um precedente relevante sobre os limites da presunção de fraude à execução prevista no artigo 185 do Código Tributário Nacional.
A Lei nº 14.789/2023 e a tributação do crédito presumido de ICMS: quando a União legisla contra a Constituição
A Lei nº 14.789/2023, a chamada Lei das Subvenções, partiu de uma premissa deliberadamente equivocada: a de que, revogado o art. 30 da Lei nº 12.973/2014, todos os benefícios fiscais de ICMS, inclusive o crédito presumido, passariam a integrar a base de cálculo dos tributos federais, restando ao contribuinte apenas o crédito fiscal de 25% condicionado à habilitação perante a Receita Federal.
No GestãoClick, David Andrade Silva participa de webinar sobre os impactos da tributação de dividendos nas PMEs
Depois de divulgar uma pesquisa inédita que mostrou que 82% dos pequenos e médios empresários brasileiros consideram injusta a tributação de 10% sobre dividendos acima de R$ 50 mil mensais, prevista na Lei 15.270/2025, a GestãoClick realizará um webinar gratuito para esclarecer os principais impactos da nova legislação e orientar empresários sobre como se preparar para as mudanças que entram em vigor a partir de 2026.
Na LexLegal, Rodrigo Macedo analisa pedido de falência da Dolly
A Procuradoria-Geral da Fazenda Nacional (PGFN) e a Procuradoria-Geral do Estado de São Paulo (PGE-SP) protocolaram nesta semana um pedido conjunto de falência das empresas que compõem o Grupo Dolly. De acordo com as autoridades financeiras, a dívida ativa acumulada pela companhia com a União, o Fundo de Garantia do Tempo de Serviço (FGTS) e o governo paulista atinge R$ 15,7 bilhões. O montante bilionário coloca a fabricante de refrigerantes no centro de uma ofensiva jurídica inédita movida pelo Fisco.
Na Itatiaia, Rodrigo Macedo analisa como a tecnologia e inteligência de dados fortalecem a recuperação judicial no agronegócio
O aumento expressivo dos pedidos de recuperação judicial por produtores rurais nos últimos anos trouxe novos desafios para o Poder Judiciário e para todos os agentes envolvidos nesses processos. A necessidade de decisões cada vez mais técnicas, seguras e alinhadas à realidade da atividade rural impulsionou iniciativas voltadas à padronização de procedimentos e ao uso de tecnologia como ferramenta de apoio à análise dos casos.
STF suspende multas da NR-1 por 90 dias, mas empresas continuam obrigadas a cuidar da saúde mental no trabalho
Uma decisão do Supremo Tribunal Federal (STF) trouxe um novo cenário para as empresas em relação às regras da NR-1 sobre riscos psicossociais no ambiente de trabalho.
O ministro André Mendonça determinou a suspensão, por 90 dias, da aplicação de multas, autuações e outras penalidades relacionadas aos dispositivos da NR-1 que tratam da saúde mental no trabalho.
Edital PGFN nº 06/2026: nova transação tributária permite descontos de até 70% para débitos inscritos em dívida ativa da união
A Procuradoria-Geral da Fazenda Nacional (PGFN) publicou o Edital nº 06/2026, abrindo nova oportunidade para regularização de débitos inscritos em Dívida Ativa da União de até R$ 45 milhões. Esta é a terceira edição consecutiva da transação por adesão promovida pela PGFN, consolidando a transação tributária como importante instrumento de regularização fiscal para pessoas físicas e jurídicas com passivos perante a União.
O encerramento da Recuperação Judicial: qual momento define se a reestruturação deu certo?
A notícia de que a Americanas requereu o encerramento de sua Recuperação Judicial após informar o cumprimento integral das obrigações previstas no plano aprovado chama atenção para uma fase pouco comentada desse processo: o encerramento da recuperação judicial. Embora grande parte das discussões se concentre no pedido de recuperação, nas negociações com credores e na aprovação do plano, é o encerramento que marca o retorno da empresa à sua plena normalidade operacional e jurídica.
O STF confunde restituição com compensação tributária e ameaça décadas de segurança jurídica
Sobre a suspensão, por pedido de vista do Ministro Dias Toffoli, do julgamento dos embargos de divergência no ARE 1.525.254 e a equivocada extensão do Tema 1.262 ao direito à compensação tributária reconhecido em mandado de segurança
Na Itatiaia, Rodrigo Macedo analisa como a Recuperação Judicial pode ser um instrumento de preservação da empresa diante de um cenário econômico desafiador
Em entrevista concedida ao programa Café com Notícia, da Rádio Itatiaia, o advogado Rodrigo Macedo, especialista em recuperação de empresas da Andrade Silva Advogados, esclareceu aspectos relevantes sobre o instituto da recuperação judicial e analisou o cenário econômico que tem impulsionado o aumento dos pedidos no Brasil.
RET/TTS de Minas Gerais pode impactar a tributação federal das empresas?
O Tribunal Regional Federal da 6ª Região admitiu Incidente de Assunção de Competência (IAC) para uniformizar um dos temas tributários mais relevantes atualmente para empresas estabelecidas em Minas Gerais: a natureza jurídica do Tratamento Tributário Setorial (RET/TTS) concedido pelo Estado.
Governança e Recuperação Judicial: As Lições do Caso Botafogo para as Empresas
O Superior Tribunal de Justiça (STJ), em decisão publicada em maio de 2026 no âmbito da Recuperação Judicial da S.A.F. Botafogo, ressaltando a validade da decisão tomada pela Câmara Arbitral da FGV, reconheceu indícios de extrapolação da competência do juízo recuperacional que havia suspendido os direitos políticos de acionista da empresa e alterado a estrutura de administração da companhia. Assim, o Ministro Raul Araújo entendeu que houve, na Recuperação Judicial, intervenção judiciária na governança, substituindo a ordem societária já estabelecida.
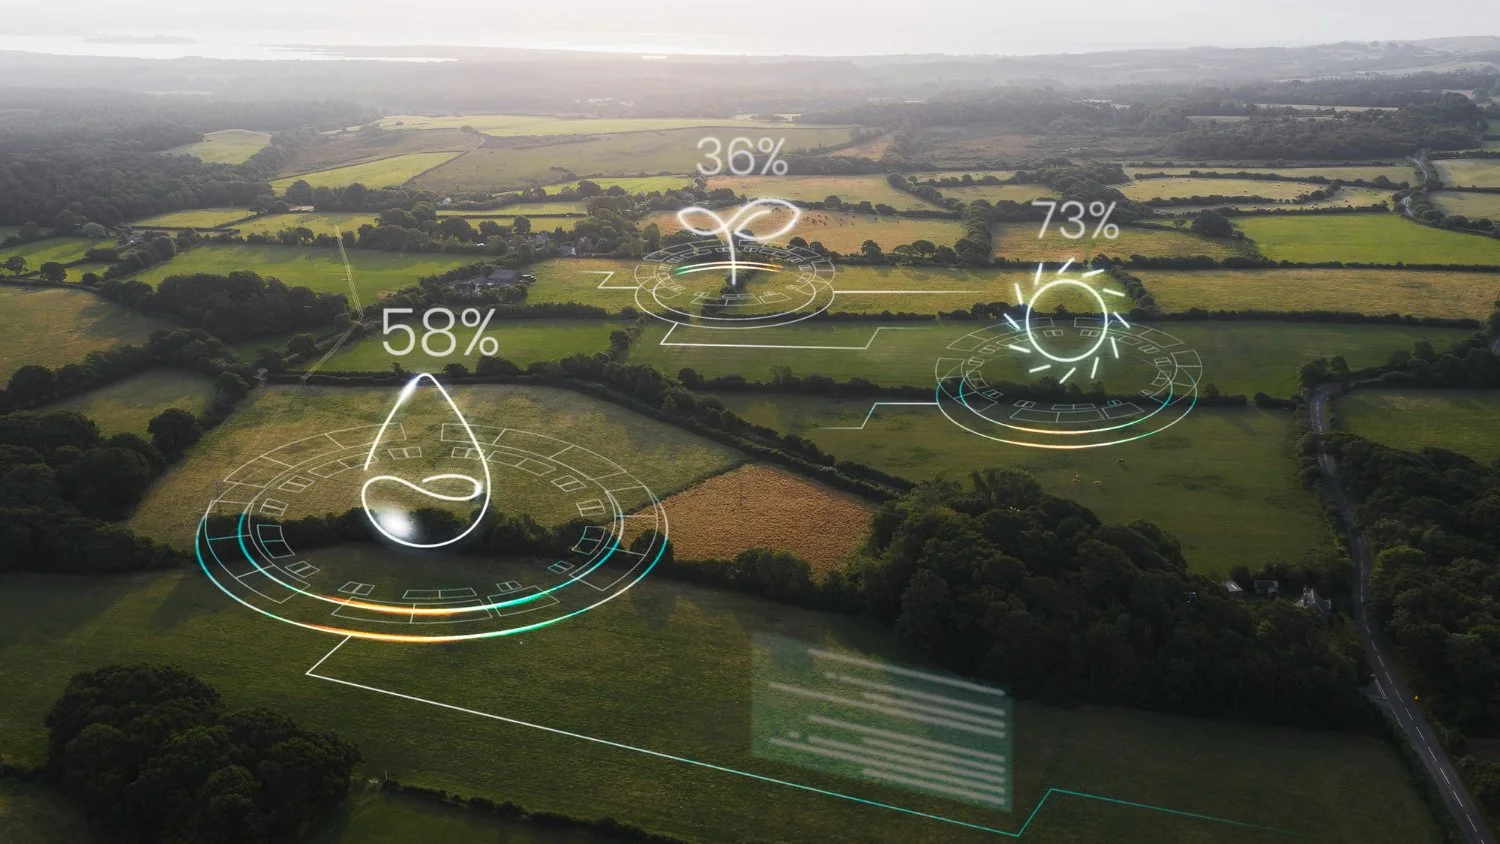
CNJ promete mais fiscalização nas Recuperações Judiciais do agro com monitoramento geoespacial
O Conselho Nacional de Justiça (CNJ) e o Ministério da Agricultura e Pecuária (Mapa) anunciaram, em 26 de maio de 2026, um projeto-piloto que utilizará monitoramento geoespacial em processos de recuperação judicial de produtores rurais. A iniciativa será implementada inicialmente em sete estados, entre eles Minas Gerais, Goiás e São Paulo, com uso da plataforma VMG (Verificação Agrícola, Monitoramento e Conformidade de Grãos), que reúne imagens de satélite, inteligência artificial e análise de dados agrícolas.
David Andrade Silva analisa, no Valor Econômico, nova tese dos contribuintes para afastar tributação de incentivos fiscais de ICMS
Pelo menos 29 processos no Conselho Administrativo de Recursos Fiscais (Carf) são de contribuintes que tentam afastar a tributação de incentivos fiscais de ICMS, com base em uma decisão do Superior Tribunal de Justiça (STJ) que, ao permitir a cobrança sobre tais valores, abriu uma exceção, “se cumpridos alguns requisitos legais”.
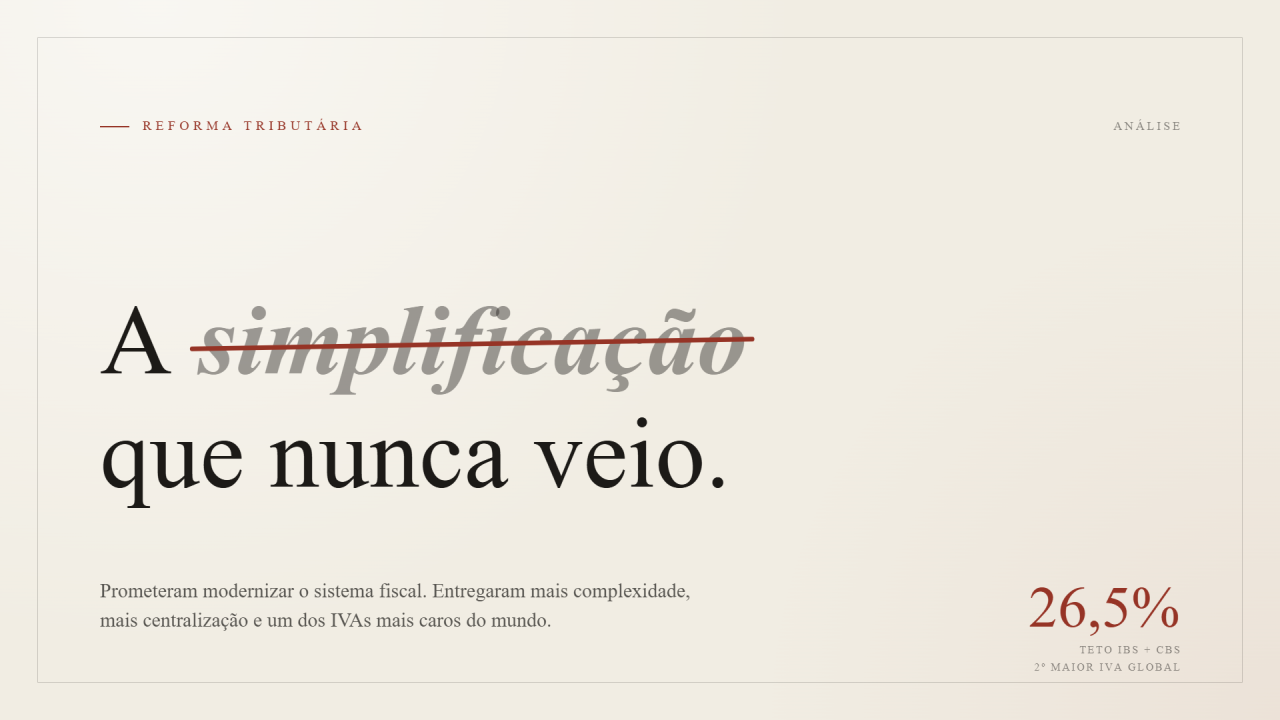
O custo que o Brasil paga por gastar o que não tem
Fala-se da Reforma Tributária como o grande marco modernizador do sistema fiscal brasileiro. Na prática, o que se entregou foi outra coisa: mais complexidade, mais centralização e uma carga tributária que pode colocar o Brasil entre os dois maiores IVAs do planeta.
Novo entendimento do STJ amplia riscos para empresas com passivo tributário
A recente decretação da falência da Construtora Triunfo S/A trouxe um importante alerta para empresas em recuperação judicial e empresários com elevado passivo tributário. A decisão foi proferida pela 2ª Vara Estadual de Falências e Recuperação Judicial de Curitiba/PR, em razão de dívida de ISS no valor aproximado de R$ 40,8 milhões.