Conteúdo aplicado ao desenvolvimento de seu negócio.
Contratos de locação e seus impactos na recuperação judicial
A 28ª Câmara de Direito Privado do Tribunal de Justiça do Estado de São Paulo, em decisão proferida nos autos do processo nº 2164437-53.2025.8.26.0000, entendeu que, em contratos de locação, as parcelas mensais posteriores ao início da Recuperação Judicial se enquadram como créditos extraconcursais, ou seja, podem ser exigíveis e não estão sujeitas à inclusão no procedimento recuperacional, enquadrando-se como obrigações correntes.
Sociedades limitadas e debêntures: uma mudança relevante na arquitetura de capital das empresas
A possibilidade de sociedades limitadas emitirem debêntures sempre foi tratada como uma questão controversa no direito societário brasileiro. Historicamente, esse instrumento esteve associado às sociedades anônimas, em razão da disciplina prevista na Lei nº 6.404/1976. No entanto, a evolução regulatória e o recente posicionamento institucional do Departamento Nacional de Registro Empresarial e Integração indicam uma mudança relevante no ambiente jurídico.
O conceito de insumo do STJ resolve tudo para o varejo?
O recente julgamento do Processo nº 17227.720010/2022-27 oferece um panorama estratégico relevante sobre a aplicação do regime não cumulativo de PIS e COFINS na atividade comercial. O caso tratou de três grandes frentes: glosa de créditos, suposta omissão de receitas e multas por falhas na EFD-Contribuições temas recorrentes em fiscalizações de empresas de médio e grande porte.
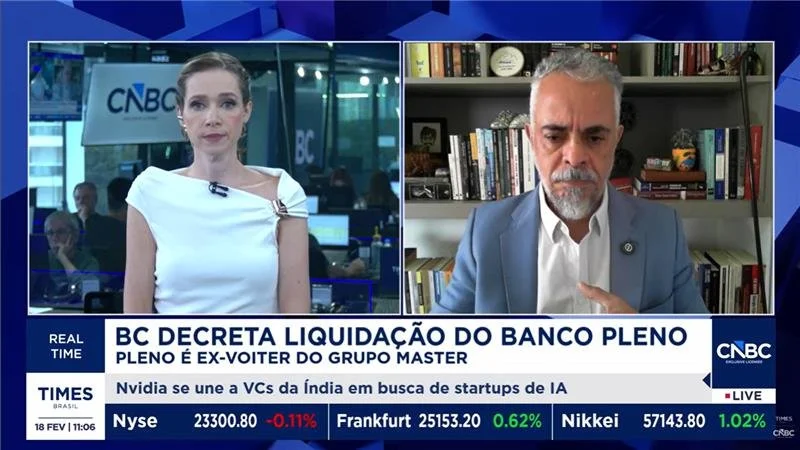
No Times Brasil, David Andrade Silva analisa a liquidação do Banco Pleno
Em entrevista ao programa Real Times, do Times Brasil, David Andrade Silva, fundador da Andrade Silva Advogados, analisou a liquidação extrajudicial do Banco Pleno pelo Banco Central, em mais um desdobramento da crise envolvendo instituições ligadas ao conglomerado do Banco Master.
Recorde de Recuperações Judiciais em 2025: um alerta para a gestão de caixa e a governança nas empresas
Em 05/02/2026, o Valor Econômico noticiou que 2025 encerrou com 5.680 empresas em recuperação judicial no Brasil, conforme dados do “Monitor RGF de Recuperação Judicial”.
Liminar veda IR sobre dividendos de empresa no Simples
A recente decisão liminar que afastou a incidência do Imposto de Renda sobre dividendos distribuídos por empresas optantes pelo Simples Nacional reacende um debate central no sistema tributário brasileiro: os limites da atuação da Receita Federal frente a um regime diferenciado instituído por lei complementar. A controvérsia ganhou força após a tentativa de aplicar, de forma indistinta, a nova regra de tributação de dividendos às micro e pequenas empresas, apesar da proteção histórica conferida pelo Simples.
Aumento do Imposto de Importação
A recente decisão do governo federal de elevar o Imposto de Importação sobre bens de capital e bens de informática e telecomunicações marca mais um movimento relevante de uso da tributação como instrumento de política industrial e comercial. A medida foi aprovada no âmbito do Comitê-Executivo de Gestão da Câmara de Comércio Exterior (Gecex), órgão responsável por administrar as alíquotas da Tarifa Externa Comum e por calibrar o Imposto de Importação de acordo com diretrizes econômicas do Executivo.
Dívida fiscal e falência: quando a dívida tributária pode virar risco de “quebra” da empresa?
Em 03/02/2026, a 3ª Turma do STJ decidiu, por unanimidade, que a Fazenda Pública pode requerer a falência de empresa devedora quando a execução fiscal já ajuizada não for capaz de localizar bens ou gerar resultado útil para a cobrança. O caso envolve decisão do Recurso Especial n.º 2.196.073, de relatoria da ministra Nancy Andrighi.
No SBT News, David Andrade Silva analisa a crise financeira do Grupo Fictor e sua relação com o Banco Master
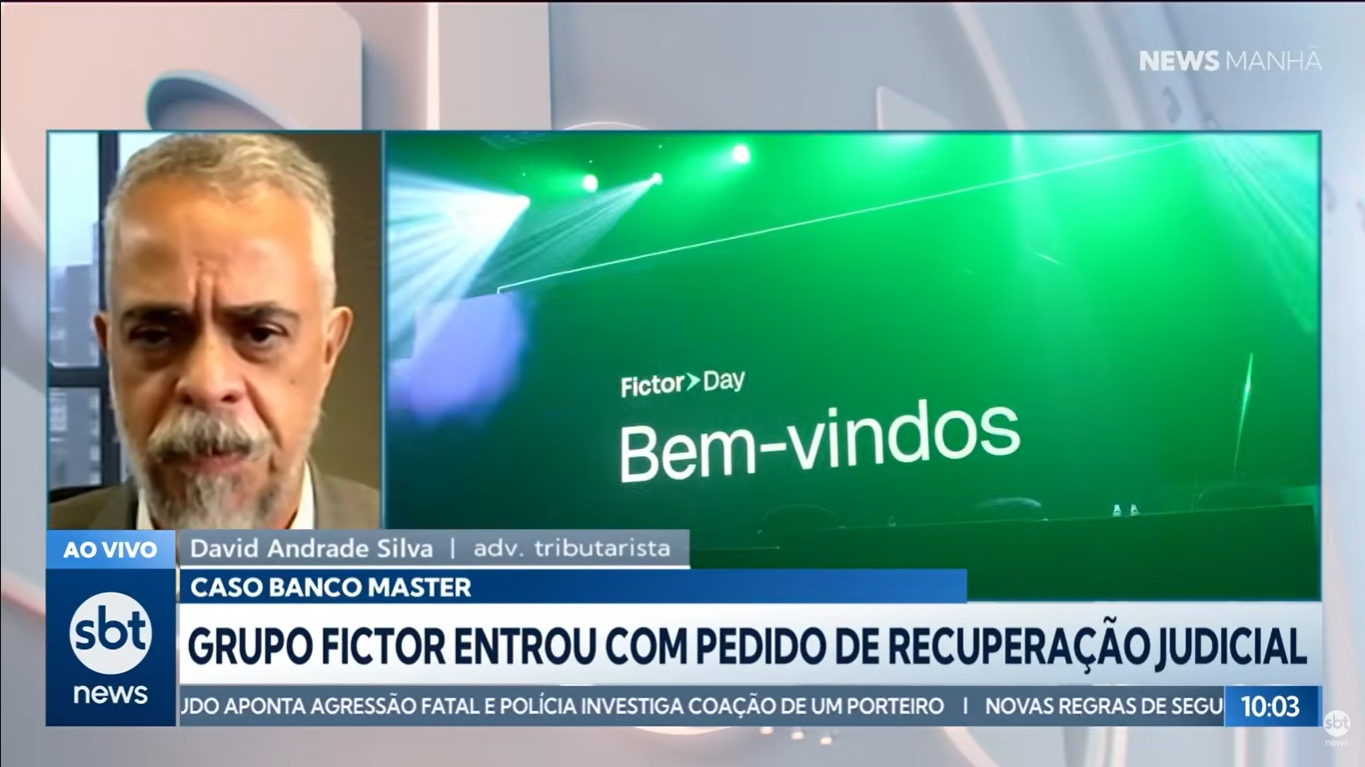
Em participação no programa News Manhã, do SBT News, David Andrade Silva, fundador da Andrade Silva Advogados, analisou a crise financeira do Grupo Fictor e sua relação com o Banco Master, destacando inconsistências relevantes nas demonstrações financeiras do grupo.
A não incidência de contribuições previdenciárias sobre prêmios por desempenho superior
A Receita Federal voltou a enfrentar um dos temas mais sensíveis da gestão de pessoas e do planejamento trabalhista-previdenciário: o tratamento tributário dos prêmios pagos a empregados por desempenho superior. Na Solução de Consulta COSIT nº 10/2026, a autoridade fiscal reafirma que, desde 11 de novembro de 2017, os prêmios concedidos por liberalidade do empregador, em razão de desempenho acima do ordinariamente esperado, não integram a base de cálculo das contribuições previdenciárias.
Novas regras do Programa de Alimentação do Trabalhador, PAT, a partir de fevereiro de 2026
A partir de 1º de fevereiro de 2026, entram em vigor mudanças importantes no Programa de Alimentação do Trabalhador (PAT). Essas alterações foram estabelecidas pelo Decreto nº 12.712/2025, publicado em novembro de 2025, e impactam diretamente a forma como as empresas concedem os benefícios de auxílio-refeição e auxílio-alimentação.
No SBT News, David Andrade Silva analisa o impacto da arrecadação de impostos nos municípios brasileiros
Em participação no programa Poder Expresso, do SBT News, David Andrade Silva, tributarista e fundador da Andrade Silva Advogados, analisou o levantamento do Instituto Brasileiro de Planejamento e Tributação (IBPT) sobre os municípios que mais recolhem tributos no Brasil e a distribuição regional dessa arrecadação.
Liminar veda aumento de percentual do Lucro Presumido
A edição da Lei Complementar nº 224/2025 marcou uma mudança relevante no regime do lucro presumido, tradicionalmente utilizado por empresas de médio porte como alternativa de simplificação tributária. A nova legislação introduziu um acréscimo de 10% nos percentuais de presunção utilizados para cálculo do IRPJ e da CSLL, aplicável apenas sobre a parcela da receita bruta anual que exceder R$ 5 milhões. Embora apresentada no contexto de revisão de benefícios fiscais, a medida produziu, na prática, um aumento indireto da carga tributária para empresas que permanecem formalmente no mesmo regime de apuração.
No SBT News, David Andrade Silva analisa como a crise com o Banco Master impacta o sistema financeiro
Em entrevista ao programa News Manhã, do SBT News, David Andrade Silva, tributarista e fundador da Andrade Silva Advogados, analisou os desdobramentos da liquidação do Banco Master e as investigações que apuram um suposto esquema de créditos sem lastro e falhas relevantes de governança e fiscalização.
IPI na base de cálculo do crédito do PIS e COFINS: o que muda com o julgamento previsto para fevereiro
A discussão sobre a manutenção do IPI na base de cálculo dos créditos de PIS e COFINS voltou ao centro do debate tributário e pode gerar impactos financeiros relevantes para empresas que atuam na cadeia comercial. A tese, que será julgada pelo STJ ainda em fevereiro, exige atenção imediata dos empresários, especialmente diante do risco de modulação de efeitos.
Alterações no cálculo do Lucro Presumido após a Instrução Normativa RFB nº 2.306/2026
A Receita Federal promoveu alterações relevantes na sistemática de apuração do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL no regime do Lucro Presumido, por meio da Instrução Normativa RFB nº 2.306/2026, que alterou a Instrução Normativa RFB nº 2.305/2025.
Receita detalha cálculo do Lucro Presumido e o contribuinte perde mais uma vez
A Receita Federal do Brasil promoveu uma mudança relevante no regime do lucro presumido, ao alterar a Instrução Normativa RFB nº 2.305, de 31 de dezembro de 2025, introduzindo um acréscimo de 10% nos percentuais de presunção do IRPJ e da CSLL para pessoas jurídicas que ultrapassarem determinado patamar de receita bruta anual. A medida, embora tecnicamente detalhada, tem efeitos diretos e relevantes sobre a carga tributária, o planejamento financeiro e a tomada de decisão das empresas enquadradas nesse regime.
PAT: Receita Federal afasta limitação criada por decreto
A Solução de Consulta COSIT nº 3/2026 esclareceu o entendimento da Receita Federal do Brasil sobre a dedução do Programa de Alimentação do Trabalhador (PAT) para fins de IRPJ.
STF marca para fevereiro julgamentos importantes para área tributária
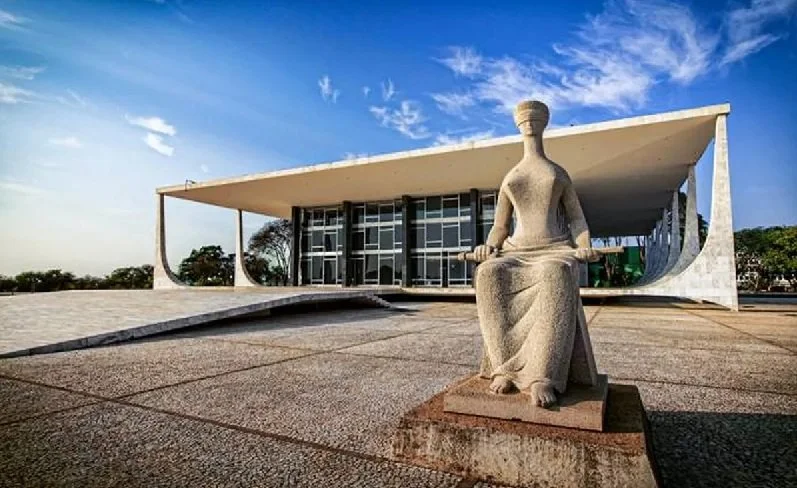
O início de 2026 recoloca o Supremo Tribunal Federal no centro do debate fiscal e tributário nacional. A pauta prevista para fevereiro inclui julgamentos que, segundo estimativas oficiais constantes da Lei de Diretrizes Orçamentárias, podem gerar um impacto potencial de até R$ 51,9 bilhões para a União. Não se trata apenas de números expressivos, mas de decisões capazes de redefinir parâmetros relevantes da tributação sobre o consumo e da relação entre contribuintes e Fisco.
Sancionada nova lei de regulamentação da Reforma Tributária sobre o Consumo
O Poder Executivo sancionou a Lei Complementar que dá sequência à regulamentação da reforma tributária sobre o consumo, consolidando um dos pilares centrais do novo sistema tributário brasileiro. A norma institui formalmente o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) e define a estrutura administrativa responsável pela gestão, fiscalização e julgamento do IBS, tributo que substituirá gradualmente ICMS e ISS.

Instituído o Código de Defesa do Contribuinte
A promulgação da Lei Complementar nº 225, de 8 de janeiro de 2026, marca um dos movimentos mais relevantes do sistema tributário brasileiro nas últimas décadas ao instituir o chamado Código de Defesa do Contribuinte. A norma surge em um contexto histórico de elevada litigiosidade fiscal, insegurança jurídica e assimetria estrutural na relação entre Fisco e contribuinte, especialmente para empresas de médio e grande porte.
Pauta 2026 do STF: ISS na base do PIS e da Cofins e outros julgamentos tributários de alto impacto fiscal
A decisão do presidente do Supremo Tribunal Federal de concentrar, nos primeiros meses do ano, julgamentos tributários de alto impacto fiscal recoloca no centro do debate a tensão estrutural entre arrecadação, segurança jurídica e planejamento empresarial. A pauta definida pelo ministro Edson Fachin, conforme noticiado pelo O Estado de S. Paulo, reúne controvérsias que, segundo estimativas da Receita Federal, podem representar risco de até R$ 72,8 bilhões para a União.
Pedido de demissão de gestante sem homologação no sindicato é considerado nulo
No cotidiano das relações de trabalho, é comum que empregadas gestantes apresentem pedido de demissão, apesar de gozarem de estabilidade provisória que perdura da confirmação da gravidez até cinco meses após o parto. O pedido de demissão não é proibido ao empregado que possui estabilidade provisória, pois ninguém pode ser compelido a permanecer no exercício de suas atividades contra a própria vontade.
STF prorroga o prazo para aprovação de distribuição de dividendos
A recente decisão do Supremo Tribunal Federal trouxe um importante alívio operacional para empresas e investidores ao prorrogar o prazo para aprovação da distribuição de lucros e dividendos referentes ao exercício de 2025. Em decisão cautelar proferida pelo ministro Nunes Marques, o STF estendeu até 31 de janeiro de 2026 o prazo originalmente fixado em 31 de dezembro de 2025 pela Lei nº 15.270/2025 como condição para manutenção da isenção do Imposto de Renda sobre esses rendimentos.
Proposta de fim de escala 6x1: qual a expectativa para 2026?
O debate sobre o fim da escala 6×1 ganhou força no Congresso Nacional a partir da tramitação da PEC 8/2025, que propõe mudanças diretas no modelo atual de organização da jornada de trabalho no Brasil.

No SBT News, David Andrade Silva analisa inspeção do TCU no Banco Central sobre o caso Banco Master
Em entrevista ao SBT News, David Andrade Silva, tributarista e fundador da Andrade Silva Advogados, comentou a decisão do Tribunal de Contas da União (TCU) que determinou a realização de uma inspeção imediata no Banco Central, com o objetivo de apurar possíveis falhas ou omissões na supervisão do Banco Master.
A habilitação para a compensação financeira pelo fim dos benefícios do ICMS com a Reforma Tributária
A Portaria RFB nº 635, de 31 de dezembro de 2025, marca um ponto de inflexão silencioso, porém altamente relevante, na transição da Reforma Tributária do Consumo. Ao disciplinar o procedimento de habilitação dos titulares de benefícios fiscais onerosos de ICMS, a norma inaugura, na prática, a primeira etapa concreta para que empresas possam preservar valor econômico diante da substituição gradual do ICMS pelo IBS.
Redução de Incentivos Fiscais a partir de 2026
A Instrução Normativa editada pela Receita Federal do Brasil regulamenta a chamada redução linear dos incentivos e benefícios tributários federais, dando execução prática à Lei Complementar nº 224/2025 e aos atos do Ministério da Fazenda que estruturam o novo regime fiscal a partir de 2026. Na prática, trata-se de um movimento de racionalização dos gastos tributários, com impacto transversal sobre praticamente todos os setores da economia.

No SBT News, David Andrade Silva analisou a criação da Comissão Parlamentar Mista de Inquérito envolvendo o caso do Banco Master
Em participação no SBT News, David Andrade Silva, tributarista e fundador da Andrade Silva Advogados, analisou os desdobramentos da mobilização da oposição no Congresso Nacional para a criação de uma Comissão Parlamentar Mista de Inquérito (CPMI) sobre o caso do Banco Master.

No SBT News, David Andrade Silva comenta a reoneração da folha de pagamentos e o impacto disso para as empresas
Em sua entrevista para o Jornal do SBT News, David Andrade Silva, tributarista e fundador da Andrade Silva Advogados, analisa a reoneração da folha de pagamento e seus impactos para as empresas.