Decreto de MG amplia a imunidade de ICMS a aparelhos leitores de livros eletrônicos

Por meio do Decreto nº 47.878, de 6 março de 2020, o Governo do Estado de Minas Gerais alterou o art. 5º, inciso VI, do RICMS/MG, para ampliar a imunidade do tributo também sobre os aparelhos leitores de livros eletrônicos (chamados e-readers) feitos exclusivamente para esse fim.
Faz-se a ressalva que, conforme a alínea ‘d’, também alterada pelo Decreto, os bens ou mercadorias que acompanham tais aparelhos não estão abrangidos pela imunidade, assim como a operação com laptops, tablets e smarthpones (aparelhos multifuncionais).
A Andrade Silva Advogados se coloca à disposição para eventuais esclarecimentos referentes ao assunto.
Você também pode gostar de ler.
O Supremo Tribunal Federal (STF) concluiu o julgamento do Tema 843 da Repercussão Geral (RE nº 835.818), reconhecendo, por maioria de 7 votos a 4, a inconstitucionalidade da inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da COFINS.
O Supremo Tribunal Federal (STF) agendou a retomada do julgamento que discute se a imunidade do Imposto sobre Transmissão de Bens Imóveis (ITBI) também se aplica à integralização de imóveis ao capital social de empresas cuja atividade principal seja a compra e venda ou a locação de bens imóveis.
O Conselho Monetário Nacional aprovou, em 24 de setembro, a Resolução CMN nº 5.343/2026, publicada no Diário Oficial da União em 28 de setembro, que altera a Resolução nº 2.907/2001, norma que autoriza o funcionamento dos Fundos de Investimento em Direitos Creditórios (FIDCs). A mudança é pontual no texto e radical no efeito: a partir de 13 de outubro de 2026, FIDCs e fundos que investem em cotas de FIDCs ficam proibidos de fazer novas aplicações, diretas ou indiretas, em direitos ou expectativas de direito decorrentes de ações judiciais ou procedimentos arbitrais enquanto o crédito não for líquido, certo e exigível em caráter definitivo.
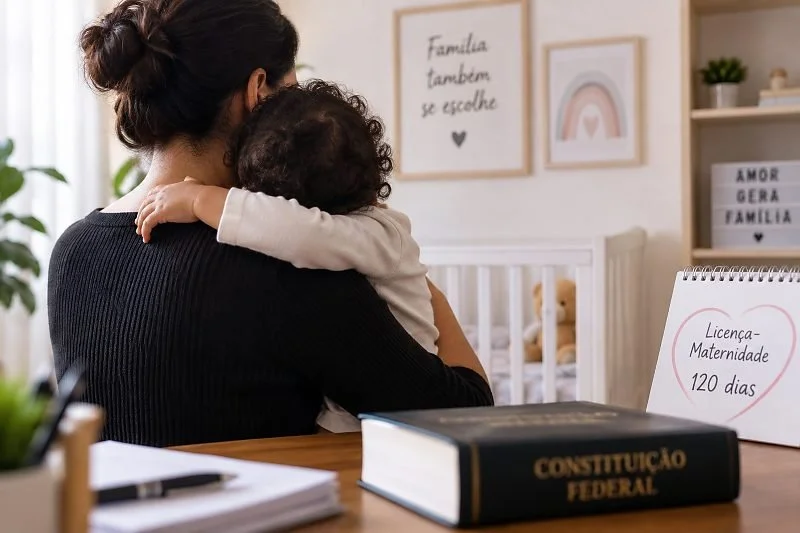
O Supremo Tribunal Federal, através do julgamento do RE 778889, no dia 23/09/2026, estabeleceu que os prazos da licença-adotante não podem ser inferiores aos prazos da licença-gestante, inclusive quanto às prorrogações, afastando a possibilidade de estabelecer períodos distintos conforme a idade da criança adotada.

O prazo para a entrega da Declaração do Imposto sobre a Propriedade Territorial Rural (ITR) termina nesta quarta-feira, 30 de setembro. Proprietários e possuidores de imóveis rurais devem ficar atentos às regras de declaração, às hipóteses de isenção e aos dados que precisam ser informados corretamente à Receita Federal.
Foi publicada em edição extra do Diário Oficial da União de 25 de setembro de 2026, a nove dias do primeiro turno, a Medida Provisória nº 1.394/2026. Ela proíbe, em todo o território nacional, a exploração, a oferta, a intermediação e a publicidade de apostas de quota fixa, em meio físico ou virtual, abrangendo tanto as apostas esportivas quanto os jogos on-line.
O presidente Luiz Inácio Lula da Silva assinou uma MP (Medida Provisória) para proibir as casas de apostas de atuarem no Brasil. Diante da decisão, as bets que pagaram uma outorga milionária para entrar no mercado regulamentado ameaçam exigir o reembolso dos valores.
O STF prorrogou, por mais 90 dias, a suspensão de multas e sanções relacionadas à NR-1. Agora, o novo período vai de 24 de setembro de 2026 a 22 de dezembro de 2026. Todavia, essa suspensão não deve ser interpretada pelas empresas como um sinal verde para adiar providências.
Existe uma cláusula que quase todo contrato social brasileiro contém, que quase ninguém negocia com atenção e que, no dia em que é acionada, define quanto dinheiro sai do caixa da empresa. É a cláusula de apuração de haveres. Ela disciplina o que acontece quando a sociedade se resolve em relação a um sócio – por retirada, exclusão ou falecimento – e a participação daquele sócio precisa ser convertida em um valor a ser pago.